
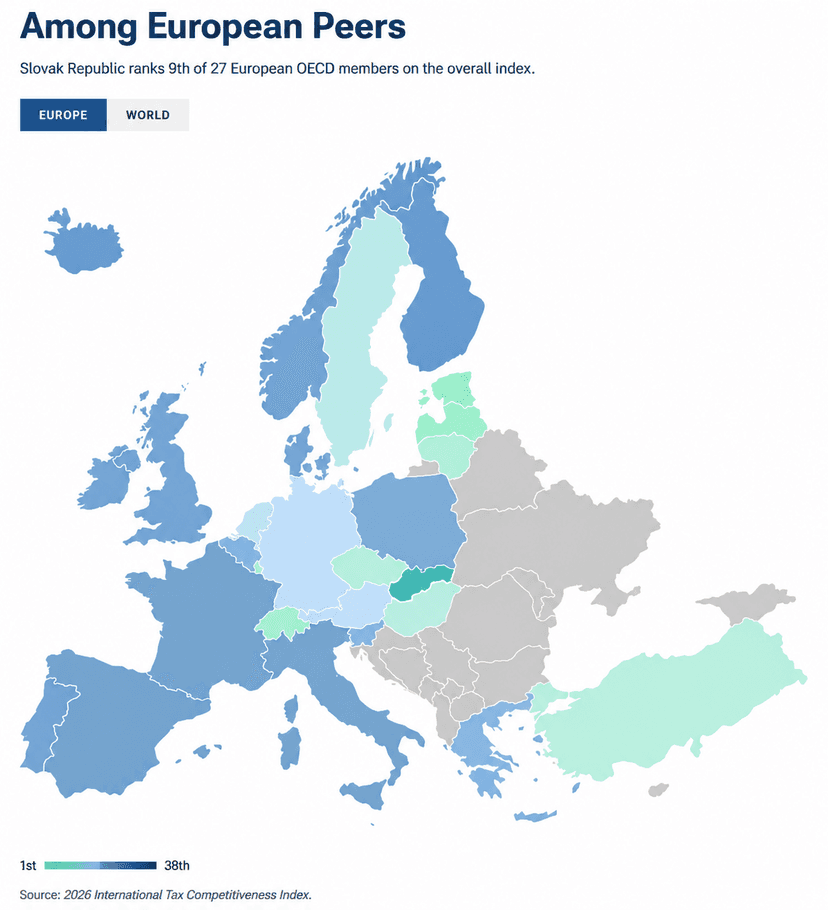
Словацька Республіка опустилася на 12-те місце у свіжому випуску престижного рейтингу податкової конкурентоспроможності International Tax Index 2026, який готує аналітичний центр Tax Foundation. Порівняно з минулим роком країна втратила три позиції (у 2025 році вона посідала 9-те місце), проте серед європейських країн ОЕСР усе ще тримається у першій третині — на 9-му місці з 27 держав.
Автори дослідження проаналізували ключові зміни у фіскальній політиці країни, зокрема підвищення корпоративного податку до 24%, запровадження податку на фінансові транзакції та підвищення максимальної ставки прибуткового податку з фізичних осіб до 44,4%.
Що кажуть цифри: сильні та слабкі сторони словацької податкової системи
Рейтинг оцінює національні податкові системи за п'ятьма ключовими категоріями. Позиції Словаччини виглядають наступним чином:
Податки на доходи фізичних осіб (Individual Taxes) — 2-ге місце у світі (94.6 бала). Це один із найпотужніших плюсів країни. Словаччина зберігає надзвичайно вигідні умови для інвесторів та громадян: податок на дивіденди становить лише 7% (при середньому показнику ОЕСР у 24,7%), а прибуток від продажу капіталу після мінімального періоду володіння взагалі не оподатковується.
Податки на майно (Property Taxes) — 7-ме місце (74.4 бала). У країні відсутні податки на спадщину та дарування, передачу нерухомості чи збільшення капіталу, а місцеві податки на майно можна вираховувати з корпоративного доходу.
Податки на доходи юридичних осіб (Corporate Taxes) — 24-те місце (60.8 бала). Попри кращі показники амортизації інвестицій в обладнання та патенти, компанії стикаються з жорсткими обмеженнями на перенесення збитків минулих років на майбутні періоди.
Правила транскордонного оподаткування (Cross-Border Tax Rules) — 17-те місце (72.3 бала). Позиція залишилася незмінною порівняно з минулим роком.
Податки на споживання (Consumption Taxes) — 33-тє місце (43.0 бала). Це найслабше місце словацької системи через високу базову ставку ПДВ (24%) та вузьку податкову базу з високими порогами реєстрації.
Що спричинило падіння в рейтингу?
Експерти зазначають, що нещодавні законодавчі зміни негативно позначилися на загальному індексі конкурентоспроможності. Зокрема, у 2025 році корпоративна ставка податку зросла з 21% до 24%, а також був запроваджений спірний податок на фінансові транзакції. У 2026 році тенденція продовжилася — максимальна ставка прибуткового податку для громадян зросла з 35% до 44,4%.
Водночас експерти позитивно оцінюють відсутність бюрократичних перепон при передачі нерухомості чи спадщини, що робить країну привабливою для приватних інвестицій попри загальне погіршення фіскальних умов.