
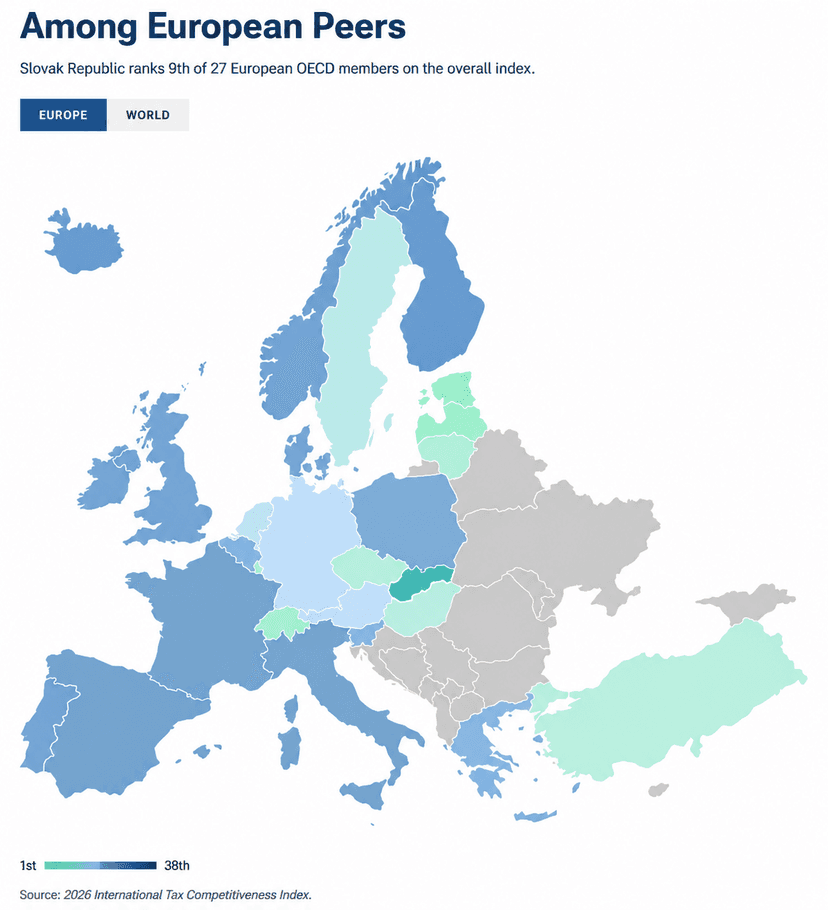
Словацкая Республика опустилась на 12-е место в свежем выпуске престижного рейтинга налоговой конкурентоспособности International Tax Index 2026, который составляет аналитический центр Tax Foundation. По сравнению с прошлым годом страна потеряла три позиции (в 2025 году она занимала 9-е место), однако среди европейских стран ОЭСР по-прежнему удерживается в первой трети — на 9-м месте из 27 государств.
Авторы исследования проанализировали ключевые изменения в фискальной политике страны, в частности повышение корпоративного налога до 24%, введение налога на финансовые транзакции и повышение максимальной ставки подоходного налога с физических лиц до 44,4%.
Что говорят цифры: сильные и слабые стороны словацкой налоговой системы
Рейтинг оценивает национальные налоговые системы по пяти ключевым категориям. Позиции Словакии выглядят следующим образом:
Налоги на доходы физических лиц (Individual Taxes) — 2-е место в мире (94,6 балла). Это один из самых весомых плюсов страны. Словакия сохраняет чрезвычайно выгодные условия для инвесторов и граждан: налог на дивиденды составляет всего 7% (при среднем показателе ОЭСР в 24,7%), а прибыль от продажи капитала после минимального периода владения вообще не облагается налогом.
Налоги на имущество (Property Taxes) — 7-е место (74,4 балла). В стране отсутствуют налоги на наследство и дарение, передачу недвижимости или увеличение капитала, а местные налоги на имущество можно вычитать из корпоративной прибыли.
Налоги на доходы юридических лиц (Corporate Taxes) — 24-е место (60,8 балла). Несмотря на лучшие показатели амортизации инвестиций в оборудование и патенты, компании сталкиваются с жесткими ограничениями на перенос убытков прошлых лет на будущие периоды.
Правила трансграничного налогообложения (Cross-Border Tax Rules) — 17-е место (72,3 балла). Позиция осталась неизменной по сравнению с прошлым годом.
Налоги на потребление (Consumption Taxes) — 33-е место (43,0 балла). Это самое слабое место словацкой системы из-за высокой базовой ставки НДС (24%) и узкой налоговой базы с высокими порогами регистрации.
Что стало причиной падения в рейтинге?
Эксперты отмечают, что недавние законодательные изменения негативно сказались на общем индексе конкурентоспособности. В частности, в 2025 году ставка корпоративного налога выросла с 21% до 24%, а также был введен спорный налог на финансовые транзакции. В 2026 году тенденция продолжилась — максимальная ставка подоходного налога для граждан выросла с 35% до 44,4%.
В то же время эксперты положительно оценивают отсутствие бюрократических препятствий при передаче недвижимости или наследства, что делает страну привлекательной для частных инвестиций, несмотря на общее ухудшение фискальных условий.